徐美萍
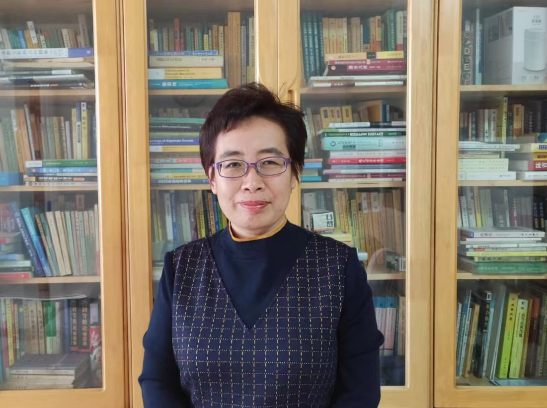
副教授
通讯地址:北京工商大学数学与统计学院,邮编:102488
电子信箱:xmping@th.btbu.edu.cn
办公室:良乡校区数统楼223室
个人简历
1992年7月毕业于北京师范大学,获理学学士学位
1995年7月毕业于北京师范大学,获理学硕士学位
2012年1月毕业于中国人民大学,获经济学博士学位
1995年7月至今,北京工商大学应用统计系任教
访问经历
2012年1月至7月访问美国明尼苏达大学(德鲁斯分校)数学与统计系
研究领域
主要研究统计推断与统计应用
主讲课程
回归分析,高等统计学,金融统计分析
发表的主要论文
[1]徐美萍,于健,杜泉莹. 基于VECM和BLCOP模型的动态行业战术性资产配置[J]. 数理统计与管理, 2021,40,232(02):310-318.
[2]徐美萍,梁瑞. 基于推广多因子模型的资产动态配置研究——以上证A股为例[J].数学的实践与认识,2021,51(04):310-318.
[3]吕清芬(学生), 徐美萍. 基于SMA模型的扩张型心肌病影响基因分析[J]. 数学的实践与认识, 2020,50(03),180-186.
[4]陈邦丽(学生),徐美萍. 基于LARS-SVR的电影总票房预测模型研究[J]. 陕西师范大学学报(自然科学版),2018 (1):10-15. D
[5]陈邦丽(学生),徐美萍. 中国碳排放影响因素分析—基于面板数据STIRPAT-Alasso模型实证研究[J].生态经济,2018(1):20-24.
[6]李镁潆(学生),徐美萍.个股突发事件对股票影响的实证分析[J].统计与决策,2018,34(22): 169-171.
[7]杜泉莹(学生), 徐美萍. 基于ARMA-GARCH-t和Black-Litterman模型的资产投资组合研究[J]. 广西师范大学学报(自然科学版), 2018, 36(04):72-80.
[8]陈邦丽(学生),徐美萍. 基于LARS-SVR的电影总票房预测模型研究[J]. 陕西师范大学学报(自然科学版),2018 (1):10-15.
[9]徐美萍,张波. 稳定分布中偏度参数的一个新估计.中国科学.数学[J], 2017,47(3):423-434.
[10]鲁思瑶(学生),徐美萍. 基于扭曲混合Copula和ARMA-GARCH-t模型的投资组合风险分析——以上证综指、中证综合债和上证基金为例[J]. 数理统计与管理,2017,36(6):1131-1140.
[11]Meiping Xu, WenhaoGui. An exponential slash half normal distribution for analyzing nonnegative data. Chinese Journal of Applied Probability and Statistics, 2015,31(1):57-70.
[12]Meiping Xu, WenhaoGui. A new family of exponential slash distributions with elliptical contours. Journal of Mathematical Research with Applications, 2015,35(2):200-210.